Tidak semua bulan berjalan sesuai perkiraan. Ada kalanya penghasilan terasa cukup, tetapi kebutuhan mendadak muncul berurutan. Pada waktu lain, kondisi terlihat stabil sampai sebuah keputusan belanja membuat anggaran menjadi lebih sempit dari yang direncanakan. Pengalaman seperti ini menunjukkan bahwa kesehatan finansial bukan hanya soal berapa banyak uang yang diterima, melainkan bagaimana uang tersebut dipersiapkan untuk berbagai kemungkinan.
Di tengah aktivitas digital yang semakin cepat, menjaga keseimbangan keuangan membutuhkan perhatian lebih. Pembelian dapat dilakukan dalam hitungan detik, sementara promosi dan hiburan terus muncul di layar. Tanpa batas yang jelas, keputusan kecil bisa menumpuk dan memengaruhi rencana jangka panjang.
Memulai dari Gambaran Keuangan yang Sebenarnya
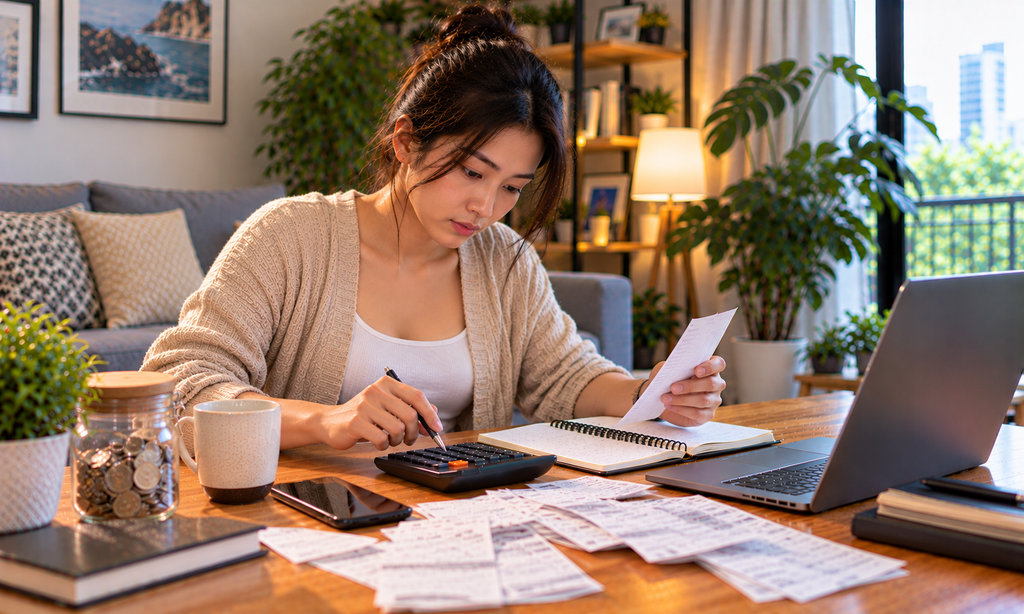
Sebelum membuat perubahan, luangkan waktu untuk melihat keadaan keuangan secara jujur. Hitung penghasilan bersih, biaya kebutuhan pokok, cicilan, tagihan rutin, dan pengeluaran lain yang tidak selalu muncul setiap bulan. Catatan ini akan membantu membedakan antara uang yang tersedia dan uang yang sebenarnya sudah memiliki tujuan.
Sebagai contoh, saldo rekening mungkin terlihat cukup besar pada awal bulan. Namun, sebagian dana tersebut bisa saja diperlukan untuk membayar sewa, membeli kebutuhan rumah tangga, atau memenuhi kewajiban yang jatuh tempo beberapa hari kemudian. Menganggap seluruh saldo sebagai uang bebas digunakan dapat menimbulkan kesulitan ketika pembayaran harus dilakukan.
Setelah gambaran tersebut jelas, susun anggaran berdasarkan prioritas. Dahulukan kebutuhan pokok dan kewajiban, kemudian sisihkan dana untuk tabungan serta kebutuhan tambahan sesuai kemampuan. Tidak ada pembagian yang harus sama untuk semua orang karena setiap keluarga memiliki kondisi dan tanggung jawab berbeda.
Ketahanan Finansial Dibentuk oleh Kebiasaan Kecil
Perubahan yang bertahan lama biasanya tidak datang dari keputusan besar yang hanya dilakukan sekali. Justru kebiasaan sederhana yang diulang setiap hari sering memberikan pengaruh lebih nyata terhadap kondisi keuangan.
Beberapa kebiasaan yang layak dipertahankan meliputi:
- Menyimpan sebagian penghasilan secara konsisten. Mulailah dari jumlah yang realistis dan tingkatkan ketika kondisi memungkinkan.
- Mencatat transaksi harian. Pengeluaran kecil yang terkumpul dapat memperlihatkan pola yang sebelumnya tidak disadari.
- Membuat batas untuk belanja tambahan. Tentukan anggaran setelah kebutuhan utama dan kewajiban bulanan terpenuhi.
- Menyiapkan dana untuk keadaan mendesak. Cadangan ini membantu menghadapi kebutuhan tak terduga tanpa langsung bergantung pada pinjaman.
- Meninjau kembali pengeluaran setiap akhir bulan. Bandingkan rencana dengan kenyataan, lalu perbaiki bagian yang belum berjalan sesuai harapan.
Keunggulan dari kebiasaan tersebut adalah kemudahannya untuk diterapkan tanpa memerlukan alat khusus. Buku catatan atau lembar kerja sederhana sudah cukup untuk membantu seseorang memahami arus uang dan menentukan prioritas dengan lebih baik.
Memilih Hiburan Digital dengan Pertimbangan Matang
Hiburan dapat menjadi bagian dari kehidupan yang seimbang, tetapi pengeluarannya tetap perlu disesuaikan dengan kemampuan. Beragam platform permainan online menawarkan pengalaman yang berbeda, sehingga penting untuk memahami layanan yang akan digunakan sebelum melakukan transaksi.
Jika menemukan platform seperti QQNUSA, jangan langsung mengambil keputusan hanya karena nama, tampilan, atau penawaran yang terlihat menarik. Periksa identitas pengelola, ketentuan pembayaran, kebijakan privasi, reputasi dari sumber independen, serta legalitas layanan sesuai wilayah tempat tinggal. Informasi yang jelas dan dapat diverifikasi jauh lebih penting daripada klaim promosi yang belum terbukti.
Berhati-hatilah terhadap situs yang menjanjikan keuntungan pasti, mendesak pengguna untuk segera menyetor uang, atau meminta pembayaran tambahan dengan alasan yang tidak masuk akal. Jangan memberikan PIN, kata sandi, maupun kode verifikasi kepada pihak lain. Jika identitas pengelola sulit dipastikan atau syarat transaksi tidak transparan, pilihan paling aman adalah tidak melanjutkan transaksi.
Apabila permainan melibatkan taruhan, pahami bahwa uang yang digunakan berisiko hilang dan hasilnya tidak dapat dijamin. Jangan memakai uang kebutuhan pokok, biaya pendidikan, tabungan darurat, atau dana pinjaman untuk aktivitas tersebut. Jika pengeluaran mulai mengganggu kehidupan sehari-hari, hentikan aktivitas dan cari dukungan dari orang yang dipercaya.
Menghindari Keputusan yang Membebani Masa Depan
Salah satu jebakan finansial adalah keinginan memperbaiki kerugian dengan mengeluarkan lebih banyak uang. Pola ini dapat muncul dalam belanja impulsif, penggunaan kredit, maupun aktivitas hiburan berisiko. Ketika keputusan didorong oleh rasa panik atau keinginan mendapatkan kembali uang yang hilang, pertimbangan rasional sering kali menjadi berkurang.
Berikan jeda sebelum melakukan transaksi yang tidak direncanakan. Tanyakan apakah pengeluaran tersebut benar-benar diperlukan, apakah anggarannya tersedia, dan apa dampaknya jika uang itu tidak dapat dikembalikan. Jika jawabannya menimbulkan keraguan, menunda keputusan merupakan langkah yang wajar.
Selain itu, jangan mudah percaya pada tawaran pinjaman atau layanan keuangan yang tidak menjelaskan biaya, syarat, dan identitas penyedianya. Penipuan online sering memanfaatkan kebutuhan mendesak untuk membuat calon korban bertindak tanpa pemeriksaan.
Menjaga Arah di Tengah Perubahan
Kondisi finansial yang kuat bukan berarti tidak pernah menghadapi kesulitan. Ketahanan justru terlihat dari kemampuan menyesuaikan anggaran, menjaga dana cadangan, dan menghindari keputusan yang memperbesar risiko ketika keadaan berubah.
Dengan mengenali arus pengeluaran, memprioritaskan kewajiban, serta bersikap kritis terhadap layanan digital, setiap orang dapat membangun hubungan yang lebih sehat dengan uang. Konsistensi dalam mengambil keputusan yang masuk akal akan membantu menjaga kebutuhan hari ini tetap terpenuhi tanpa melupakan rencana masa depan.